{Pros} Comptabilité : piloter sa trésorerie et anticiper l’incompressibilité des sauts de saison
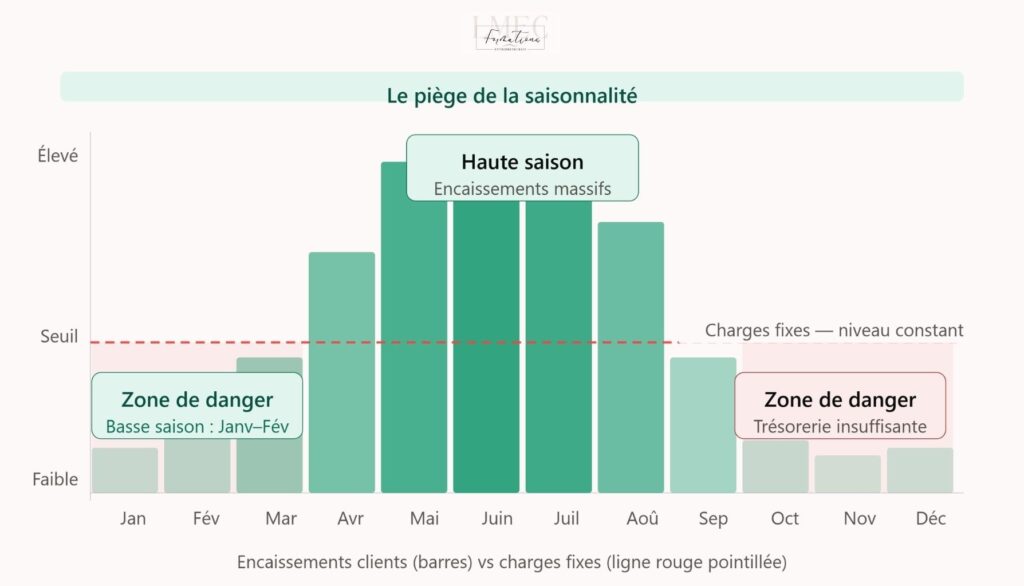
Pour les métiers de l’événementiel et du mariage, la gestion financière ne ressemble à celle d’aucune autre entreprise. Le modèle économique est marqué par une saisonnalité extrême : des flux d’encaissement massifs concentrés sur le printemps et l’été, suivis de périodes creuses en automne et en hiver. Et même si cela a tendance à se lisser avec une augmentation sensible du nombre de mariages hors saison, cette forte variation de trésorerie a un vrai impact sur la gestion pour les prestataires mariage. Nous le voyons en formation lorsque nous faisons les calculs de rentabilité, de nombreuses cheffes d’entreprise se rendent compte que leur manière de fonctionner n’est ni viable ni pérenne.
Cette irrégularité crée un risque psychologique majeur : le « sentiment de fausse richesse » en haute saison. Percevoir d’importants acomptes et solde de prestations sur quelques mois donne l’illusion d’une trésorerie florissante, masquant la réalité des charges fixes et du lissage des revenus indispensables pour traverser l’hiver. Sans une méthode rigoureuse d’ingénierie financière, la solopreneuse s’expose à des tensions de trésorerie brutales, à l’incapacité de se verser un revenu régulier et à un stress permanent.
Voici la méthodologie stratégique pour structurer votre trésorerie, lisser votre rémunération sur 12 mois et sécuriser la pérennité de votre entreprise.


1. Déconstruire le piège des acomptes : la comptabilité d’engagement
Dans le secteur du mariage, percevoir un acompte à la signature du contrat (souvent 30 à 50 % du montant total) peut inciter à considérer cet argent comme immédiatement disponible. C’est une erreur de gestion fondamentale.
Un acompte perçu à J-12 mois d’un événement correspond à une dette de prestation : vous avez encaissé la trésorerie, mais vous n’avez pas encore produit le service ni supporté l’ensemble des coûts associés (achats de fournitures, sous-traitance, temps de travail).
Le levier stratégique :
- Isolez vos acomptes : Considérez la trésorerie encaissée en avance comme un dépôt de garantie opérationnel. Ne l’intégrez pas dans votre calcul de revenu disponible immédiatement.
- Calculez votre coût de revient global (Cost of Goods Sold) : Déduisez d’entrée les charges directes futures associées au contrat (fleurs, assistant·e jour J, impressions, déplacements) pour connaître votre marge brute réelle avant de réaliser le moindre arbitrage personnel.
2. Le lissage du revenu personnel : la méthode du salaire fixe
L’une des causes principales d’instabilité chez les solopreneuses est de calquer leurs prélèvements personnels sur les ventes du mois. Se verser 4 000 € en juillet puis 0 € en novembre détruit la visibilité financière personnelle et professionnelle.
Pour bâtir un modèle pérenne, vous devez déconnecter votre rémunération personnelle des encaissments ponctuels de l’entreprise.

La méthode de lissage sur 12 mois :
- Calculez votre point d’équilibre personnel : Déterminez le montant exact net dont vous avez besoin chaque mois pour couvrir l’intégralité de vos charges personnelles.
- Définissez votre « salaire de référence » : Fixez un virement mensuel récurrent et identique de votre compte professionnel vers votre compte personnel, 12 mois sur 12, quelle que soit la saison.
- Absorbez la saisonnalité : En haute saison, les excédents d’encaissement restent sur le compte professionnel pour constituer la réserve nécessaire qui financera vos virements durant la basse saison.
3. Dimensionner le fonds de roulement de sécurité (La réserve d’hiver)
La trésorerie de l’entreprise doit remplir deux fonctions distinctes : financer l’activité courante et prémunir la structure contre les chocs conjoncturels (annulations, baisses de réservations pour la saison suivante).
Il est préconisé de constituer un fonds de roulement de sécurité équivalent à 3 à 6 mois de charges fixes structurelles + 3 à 6 mois de votre salaire de référence.
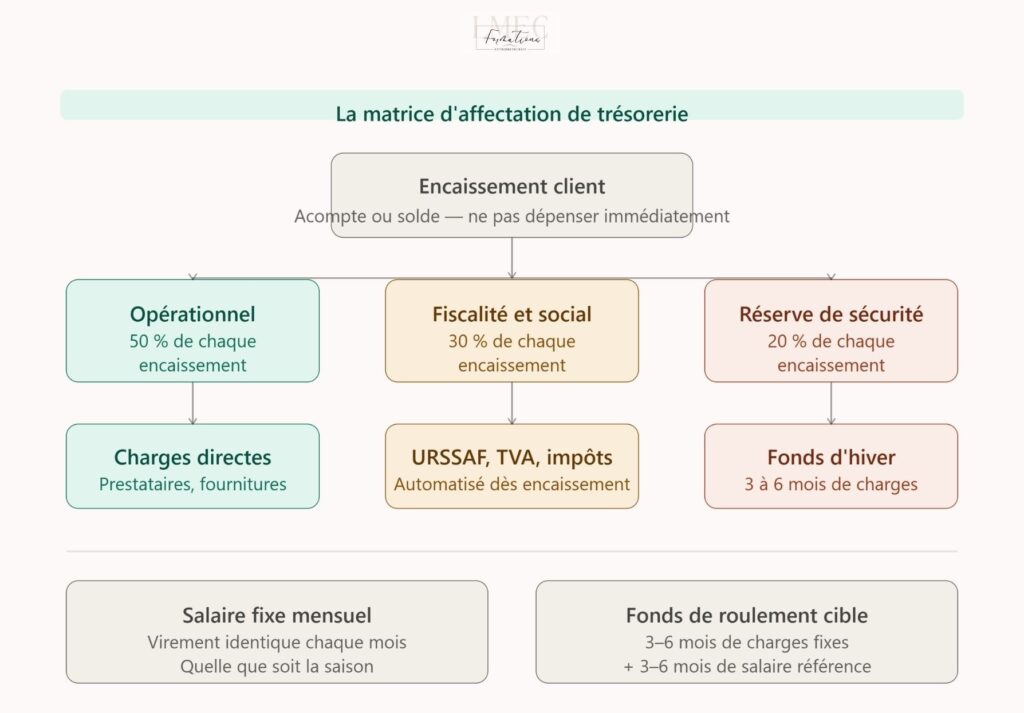
La matrice d’affectation de trésorerie : Chaque montant qui entre sur votre compte bancaire professionnel doit être virtuellement ou matériellement ventilé selon trois sous-comptes :
- Compte Opérationnel (50 %) : Paiement des charges directes, des prestataires et du fonctionnement quotidien.
- Compte Fiscalité & Social (30 %) : Provisionnement strict des cotisations sociales (URSSAF) et des impôts/TVA à venir.
- Compte Réserve de Sécurité (20 %) : Alimentation du fonds de roulement pour lissage hivernal et investissements futurs.
4. Anticiper le décalage des charges fiscales et sociales
Le statut de solopreneuse implique un décalage temporel parfois important entre la réalisation du chiffre d’affaires et l’exigibilité des régularisations fiscales ou sociales.
Ne pas provisionner au fil de l’eau ces échéances revient à s’exposer à un « effet ciseau » mortel pour l’entreprise : devoir s’acquitter de régularisations de cotisations au milieu de l’hiver, au moment précis où le chiffre d’affaires encaissé est au plus bas.
La règle d’or : Traitez les cotisations sociales et les impôts comme s’ils ne vous avaient jamais appartenu. Automatisez le virement de la fraction correspondant à ces charges vers un compte d’épargne dédié dès chaque encaissement client.

Passer d’une gestion subie à une ingénierie de croissance
Piloter sa trésorerie ne demande pas d’être une experte en finance d’entreprise ; cela exige de mettre en place des règles de gestion simples, automatisées et intangibles.
En sécurisant votre lissage de revenu et vos réserves, vous éliminez l’anxiété liée à la basse saison. Vous pouvez ainsi aborder vos choix stratégiques, votre politique tarifaire et la sélection de vos clients avec la sérénité d’une dirigeante financièrement solide.
 Analyse de pratique : Avez-vous déjà mis en place un virement mensuel fixe pour votre rémunération personnelle, ou vos prélèvements varient-ils encore selon le volume des ventes du mois ?
10 déguisements d’Halloween pour les enfants
Chaque année, à l’approche du 31 octobre, Halloween réapparaît dans les écoles, les centres de loisirs, les vitrines et même dans certains quartiers. De…
Lire l'article
Le mariage petit budget est-il devenu une illusion ?
Quand on commence les préparatifs de mariage, on a souvent en tête une enveloppe pour le budget qui nous parait raisonnable et qui correspond…
Lire l'article
Annoncer sa grossesse en 2026 : faut-il en faire tout un événement ?
Il y a quelques années, l’annonce de grossesse était faite simplement, par téléphone ou lors d’un repas de famille organisé plus ou moins pour…
Lire l'article